(来源:中证鹏元评级)
 ]article_adlist-->
概
述
美国9月CPI和PPI同比均远超预期,通胀难降温。中国9月以美元计价出口同比超预期增36.3%,以人民币计月度进出口首次突破5万亿元。过去两周,中资海外债一级市场新发规模合计约127.09亿美元,较前一周期减少45.09%;二级市场小幅上涨。
市场聚焦
美国9月CPI同比涨3.7%、核心CPI同比涨2.6%;PPI同比涨6.3%,核心PPI同比涨5.0%,均远超预期。9月零售销售环比增0.8%。9月ISM服务业PMI回落至54.9,低于市场预期,价格指数升至74.0。美国密歇根大学10月消费者信心指数初值降至46.3。印度四年来首次加息,将基准利率上调25个基点至5.5%。美国放松对俄罗斯柴油贸易制裁。
中国9月CPI环比涨0.2%、同比涨0.9%,PPI环比涨1.2%、同比涨5.0%,涨幅双双扩大。1-9月新增社融27.46万亿元,新增人民币贷款11.52万亿,9月M2-M1剪刀差为4个百分点,同比走阔。9月以美元计价出口同比增36.3%,进口增31%。财政部安排使用5,500亿元地方政府债务结存限额。中欧贸易投资磋商在京举行并公布成果共识。中国三季度GDP同比增长4.5%。
利率市场
过去两周,资金面延续宽松叠加社融数据缺少亮点,中国国债收益率持续下行。美债拍卖需求改善叠加AI增长放缓担忧,市场押注美联储将维持利率不变,美债收益率高位回落。
汇率市场
市场博弈美国通胀数据和美联储加息预期,美元指数高位震荡。截至10月16日,美元指数收于101.837,较两周前下降0.3%。受油价上涨以及市场对法国财政状况的持续担忧影响,欧元低位震荡,收于1.1239,较两周前上升0.1%。日元维持弱势,收于158.02,较两周前上升0.1%。人民币进一步升值,收于6.6866,较10月8日下降0.3%。
中资海外债市场
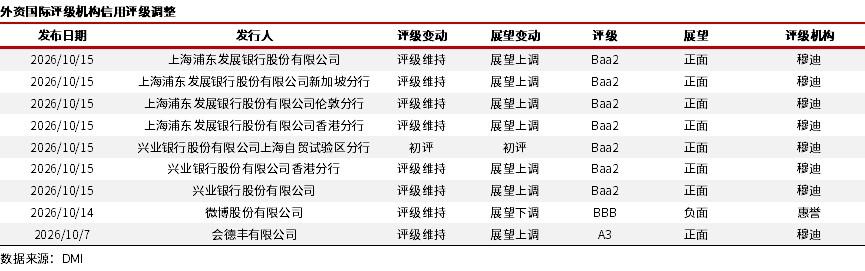
2026年10月5日-2026年10月16日,中资海外债一级新发合计约127.09亿美元,较前一周期(2026年9月21日-2026年10月2日)的231.45亿美元减少45.09%。中资美元债回报率指数(Markit iBoxx中资美元债回报率指数)与两周前相比上涨0.5%,其中投资级债券回报率指数上涨0.6%,高收益债券回报率指数下跌0.02%。2026年10月5日至10月16日,中证鹏元国际上调1家主体评级;外资国际评级机构新发布1家主体评级和8项评级调整。
]article_adlist-->市场聚焦
国际市场
10月17日,法国多地爆发抗议活动,抗议生活成本上涨和公共服务恶化。马克龙在社媒发声:绝不容忍暴力。
10月15日,美国公布经济状况褐皮书,报告显示12个辖区中半数报告价格压力强劲或加剧,全部辖区均提及油价冲击,五个辖区称投资AI后已缩减用工。
10月15日,美国至10月10日当周初请失业金人数19.9万人,预期20万人,前值由19.7万人修正为19.8万人。
10月15日,美国9月零售销售环比增0.8%、高于预期的0.3%,加油站消费环比飙升为最大贡献项。
10月15日,美国9月PPI同比涨6.3%、远超预期且创逾四年最高记录,环比涨1.3%;核心PPI同比涨5.0%、环比涨0.7%,双双超预期。
10月14日,新加坡金管局发布声明,维持汇率政策区间的斜率、宽度与中点不变,这是继4月、7月会议连续多轮紧缩后,首次暂停收紧。
10月14日,美国9月CPI同比涨3.7%、核心CPI同比涨2.6%,双双超过市场预期,创五个月来最快涨幅。
10月13日,美国9月成屋销售量按年率计算为399万套,环比增长1.5%,同比下降2.2%,略好于市场预期。
10月9日,美国放松对俄罗斯柴油贸易制裁,俄罗斯表示将立即开始解除柴油出口限制,并愿向美国及全球市场追加柴油供应,首批供应量为30万吨。
10月9日,美国密歇根大学10月消费者信心指数初值降至46.3,低于市场预期的47.6。
10月8日,截至10月3日当周,美国初请失业金人数环比下降2,000人至19.7万人;截至9月26日当周,持续申领人数增加1.7万人至171.6万人。
10月7日,美联储9月会议纪要:全体19名决策者支持9月加息,但加息理由存在分歧,大多数预计年内还加1次。
10月7日,印度储备银行将基准利率上调25个基点至5.5%,为近四年来首次加息,并将政策立场调整为“有序收紧”。
10月7日,纽约联储发布调查,美国消费者一年通胀预期从8月的3.6%升至3.9%,创2023年5月以来最高水平。
10月6日,美国8月贸易逆差超预期环比扩大13.7%至1,056亿美元,其中进口总值环比增长4.3%至4,208亿美元,创月度新高。
10月6日,欧元区8月零售销售环比增长0.1%,预期0.2%。
10月5日,欧元区8月PPI月率为 1.9%,符合市场预期,前值为 1.6%。
10月5日,美国9月ISM服务业PMI回落至54.9,低于市场预期,价格指数升至74.0,创2022年7月以来新高。
国内市场
10月19日,中国三季度GDP同比增长4.5%,前三季度同比增长4.6%。1-9月社零总额37万亿元,同比增长1.1%;全国固定资产投资(不含农户)33.41万亿元,同比下降7.2%;房地产开发投资5.34万亿元,同比下降20.6%。
10月14日,中国1-9月社会融资规模增量27.46万亿元,9月末社融存量为468.17万亿元,同比增长7.1%。1-9月新增人民币贷款11.52万亿。9月M2同比7.2%,M1同比 3.2%,M2-M1剪刀差为4个百分点,同比走阔。
10月14日,中国9月以美元计价出口同比增36.3%,进口增31%,贸易顺差1,335.3亿美元;以人民币计月度进出口5.16万亿元,首次突破5万亿元。
10月14日,中国9月CPI环比涨0.2%、同比涨0.9%,涨幅比上月扩大0.1个百分点,核心CPI同比涨1.0%,与上月持平。PPI环比涨1.2%、同比涨5.0%,涨幅双双扩大。
10月12日,9月全国乘用车零售161.8万辆、同比下降28.0%,新能源零售渗透率升至67.0%、批发渗透率65.4%。
10月12日,中国财政部宣布,自2027年4月1日起新能源汽车增值税出口退税率由13%下调至9%,同步取消电子烟设备装置等产品出口退税。
10月9日,财政部安排使用5,500亿元地方政府债务结存限额,其中3,000亿元一般债用于基层财力保障,2,500亿元专项债用于扩大有效投资。
10月9日,中欧贸易投资磋商在京举行并公布成果共识:就混动汽车贸易达成谅解,进一步强化出口管制对话,愿为稀土永磁体出口审批提供便利。
10月7日,截至9月末中国外汇储备规模环比下降381亿美元至34,003亿美元,黄金储备环比增加74万盎司至7,747万盎司,央行连续23个月增持黄金。
]article_adlist-->利率市场
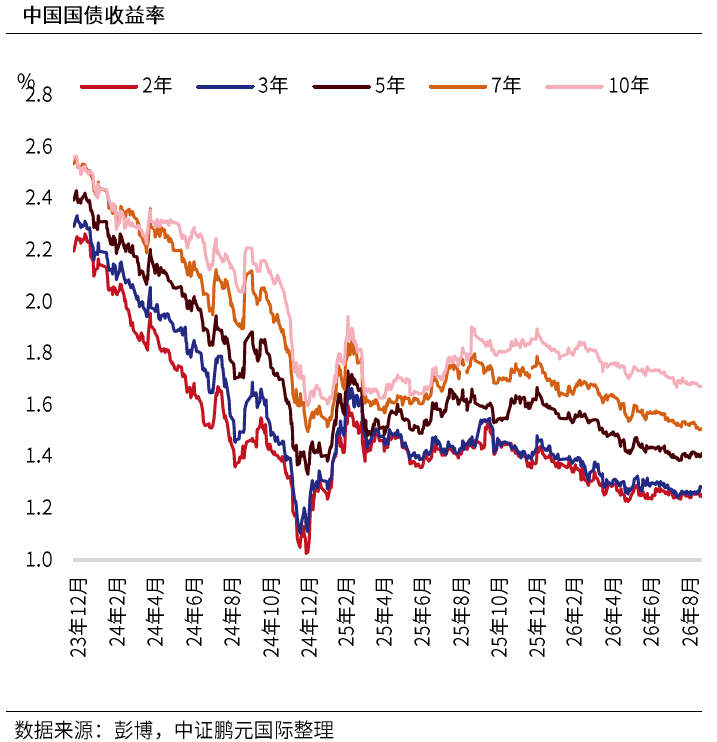
过去两周,资金面延续宽松叠加社融数据缺少亮点,中国国债收益率持续下行,长期国债利率创年内新低。截至10月16日,2年期、3年期、5年期、7年期和10年期国债收益率分别为1.252%、1.271%、1.381%、1.474%和1.645%,较10月8日分别下降3.5bps、0.8bps、4.1bps、5.4bps和3.8bps。
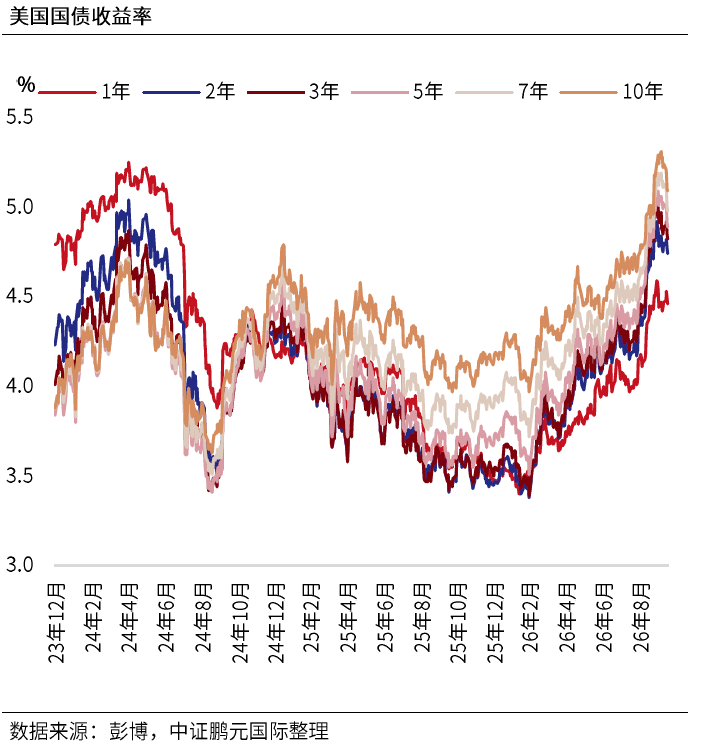
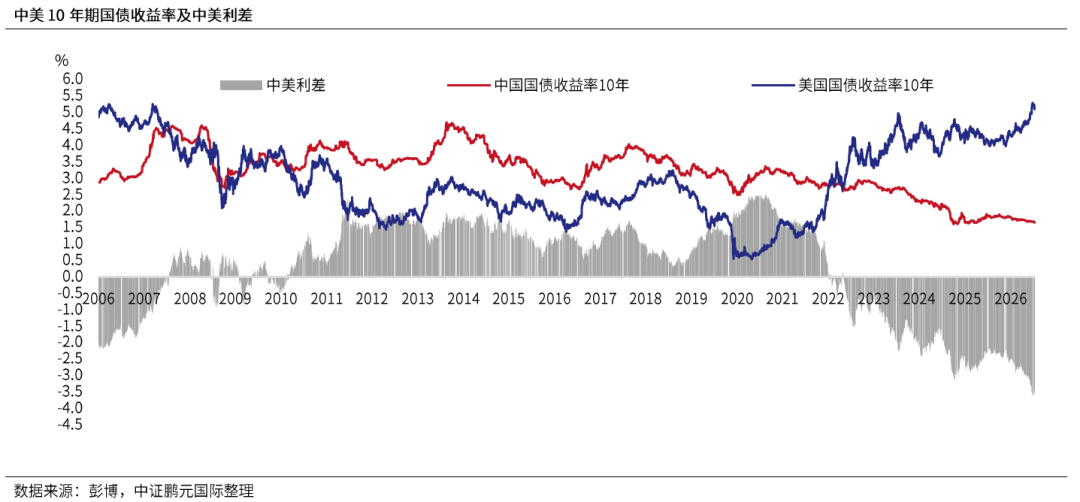
前一周国际油价高位震荡对美债形成压制,美债拍卖需求改善带动利率从高位小幅回落。后一周,受AI增长放缓担忧以及市场押注美联储将在下次会议上维持利率不变的影响,长债收益率继续下行。截至10月16日,1年期、2年期、3年期、5年期、7年期和10年期国债收益率分别为4.46%、4.74%、4.82%、4.89%、4.98%和5.09%,较10月5日分别下降1bps、10bps、15bps、17bps、21bps和22bps。
 ]article_adlist-->
汇率市场
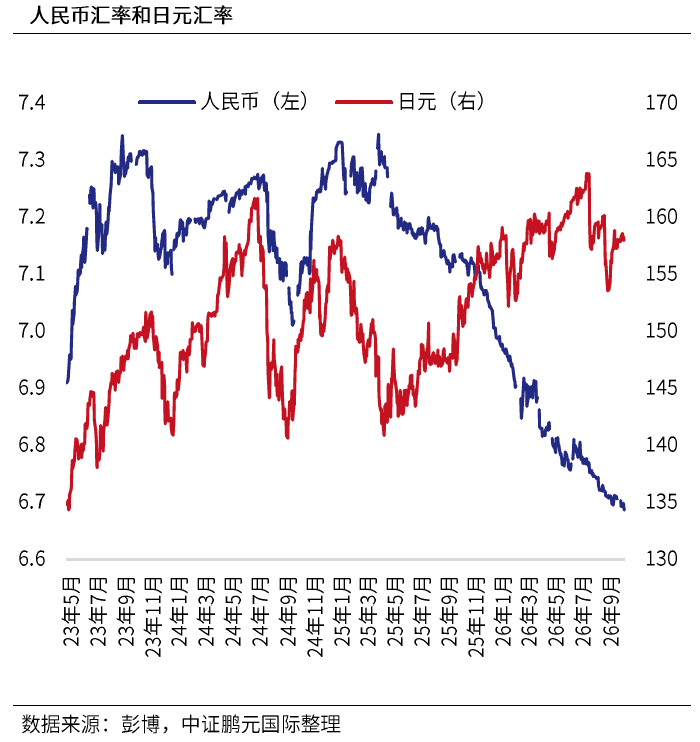
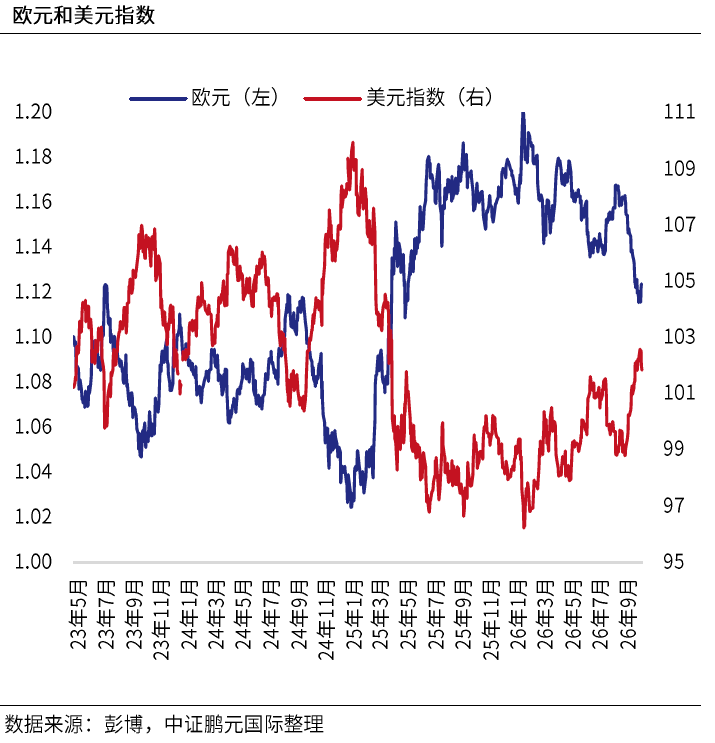
过去两周,市场博弈美国通胀数据和美联储加息预期,美元指数高位震荡。截至10月16日,美元指数收于101.837,较两周前下降0.3%。受油价上涨以及市场对法国财政状况的持续担忧影响,欧元低位震荡,收于1.1239,较两周前上升0.1%。日元维持弱势,收于158.02,较两周前上升0.1%。人民币进一步升值,收于6.6866,较10月8日下降0.3%。
]article_adlist-->
中资海外债一级发行
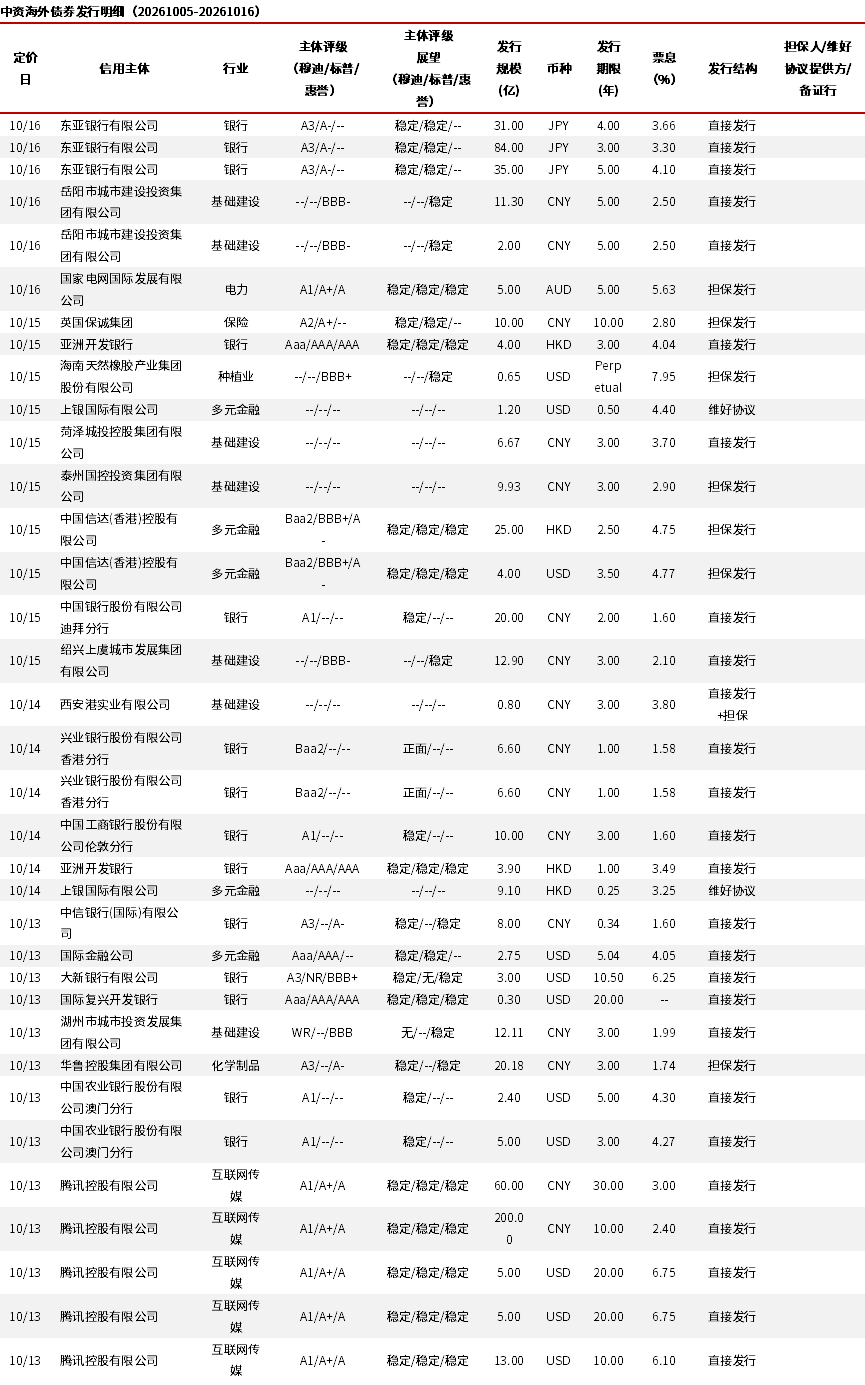
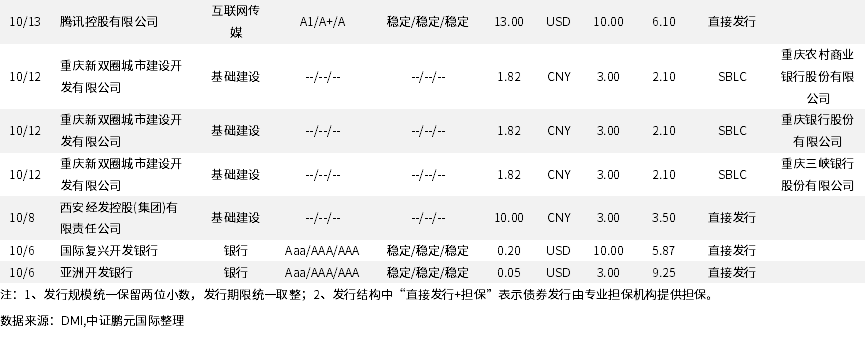
2026年10月5日-2026年10月16日,中资海外债一级新发合计约127.09亿美元,较前一周期(2026年9月21日-2026年10月2日)的231.45亿美元减少45.09%。
 ]article_adlist-->
中资海外债二级表现
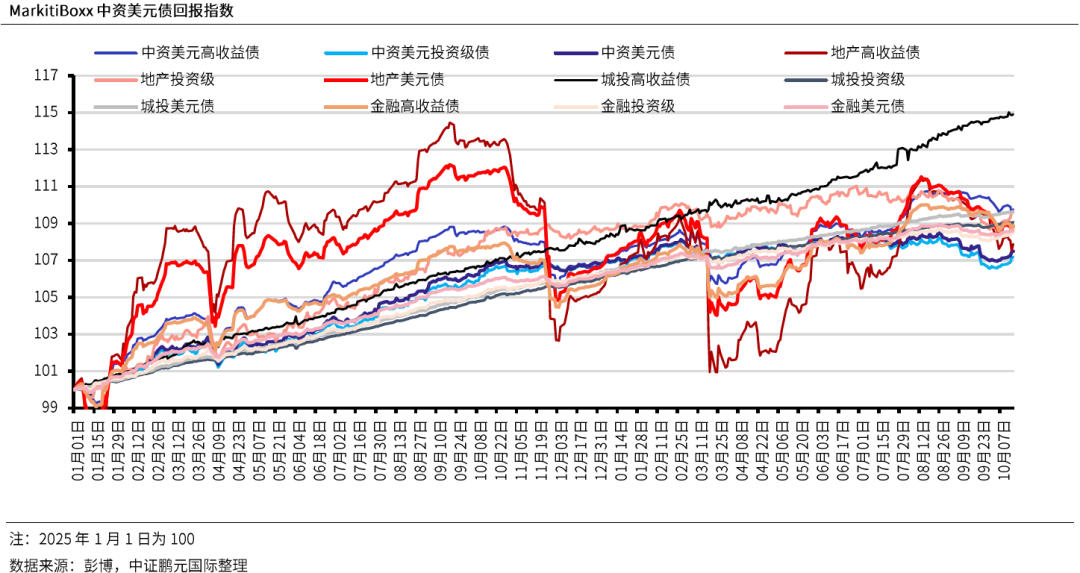
过去两周,二级市场小幅上涨。截至10月16日,中资美元债回报率指数(Markit iBoxx中资美元债回报率指数)与两周前相比上涨0.5%,其中投资级债券回报率指数上涨0.6%,高收益债券回报率指数下跌0.02%。分行业来看,金融高收益、金融投资级、地产高收益、地产投资级、城投高收益和城投投资级回报率指数分别较两周前变化0.03%、0.3%、-0.2%、0.8%、0.2%和0.1%。
 ]article_adlist-->
信用评级行动
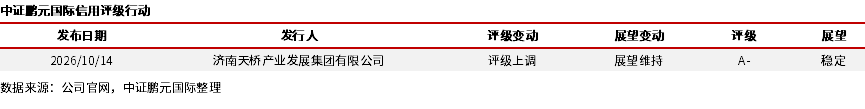
2026年10月5日至10月16日,中证鹏元国际上调1家主体评级。
2026年10月5日至10月16日,外资国际评级机构新发布1家主体评级和8项评级调整。
注:本刊物所载的声明完全根据本报告发表时作者可获得的公开数据和资讯作出。本刊物在向公众发布前,尚未提供给任何发行人。
本刊物并非信用研究或信用评级报告。本刊物侧重于观察信用评级市场的发展趋势。本刊物并不构成任何投资咨询服务或产品。更多资讯请参见本刊物最后一页的免责声明。
联系我们
主分析师
郭莹
+852 3615 8341
winnie.guo@cspi-ratings.com
分析师
乔婷婷
+852 3615 8339
tingting.qiao@cspi-ratings.com
媒体联络
media@cspi-ratings.com
评级服务联系
commercial@cspi-ratings.com
若欲获取进一步的信息,敬请访问http://www.cspi-ratings.com
免责声明
中证鹏元国际评级有限公司( “中证鹏元国际”、“本公司”、“我们”、 “我们的”)按照既定的内部流程,为市场营销目的拟备不同的刊物(“刊物”)。本公司保留在不事先通知的情况下,自行决定修改、更改、删除以及在其网站上发布任何资讯的权利。
本刊物与任何先前发布的信用评级或将来将发布的评级无关。
元股证券:ygzq.hk所有刊物都适用于免责声明和限制。刊物和信用评级不是财务或投资建议,也不能被认为是购买、出售或持有任何证券的建议,并且不能反映/针对任何证券的市场价值。我们认为刊物和信用评级的使用方应受过专业培训,有能力独立评估投资和商业决策。
为了刊物的目的,本公司会从我们认为可靠且准确的公共来源获得足够有质量的事实性资讯。我们不会进行审计,也不会对刊物中使用的任何资讯进行尽职调查或第三方校验。公司概不就刊物中任何公开资讯的遗漏、错误或不一致性负责任。
本公司不对以任何形式对其提供的任何资讯的准确性、及时性或完整性做出任何明示或暗示的保证。在任何情况下,本公司、公司董事、股东、雇员、代表,均不对任何使用本公司发布的资讯所造成的损害、开支、费用或损失承担任何责任。
本公司不会因其刊物而获得酬金。
本公司保留其在公司网站、公司的社交媒体页面和授权第三方发布刊物的权利。未经本公司事先书面同意,不得以任何方式修改、复制、转载、传播或篡改本公司发布的任何内容。
本公司的刊物并非给处在使用此刊物可能构成违法的管辖区内的任何人传播或使用。如有疑问,请咨询相关的监管机构或专业顾问,以确保遵守适用的法律法规。
由于刊物产生或与其相关的任何争议,本公司有权自行决定与争议解决相关的所有事宜,包括但不限于免责声明和政策的解读。
版权所有©2026中证鹏元国际评级有限公司保留所有权利股票配资新手。
 海量资讯、精准解读,尽在新浪财经APP
配资公司网提示:本文来自互联网,不代表本网站观点。