曾自称“最大老酒库存储量”的歌德盈香股份有限公司(以下简称“歌德盈香”),因一组司法数据再度进入公众视野。其间接控股的宁波歌德盈香酒业有限公司(以下简称“宁波歌德盈香”)所持四川全兴酒业有限公司(以下简称“全兴酒业”)33%股权,遭四地法院轮候冻结。此外,歌德盈香、宁波歌德盈香执行标的金额均超2亿元,其中,歌德盈香有终本案件执行标的总金额1亿元,未履行总金额9407.57万元,反映出其部分债务经查无可供执行财产,清偿受阻。
债务压顶的同时,歌德盈香旗下门店也不断减少,其中北京仅一家门店维持营业。为何歌德盈香走上了下坡路?
持股被四地法院轮候冻结
据天眼查股权冻结信息,歌德盈香间接控股的宁波歌德盈香所持全兴酒业33%股权处于四地法院轮候冻结状态,累计10笔,冻结股权数额合计约19.56亿元。
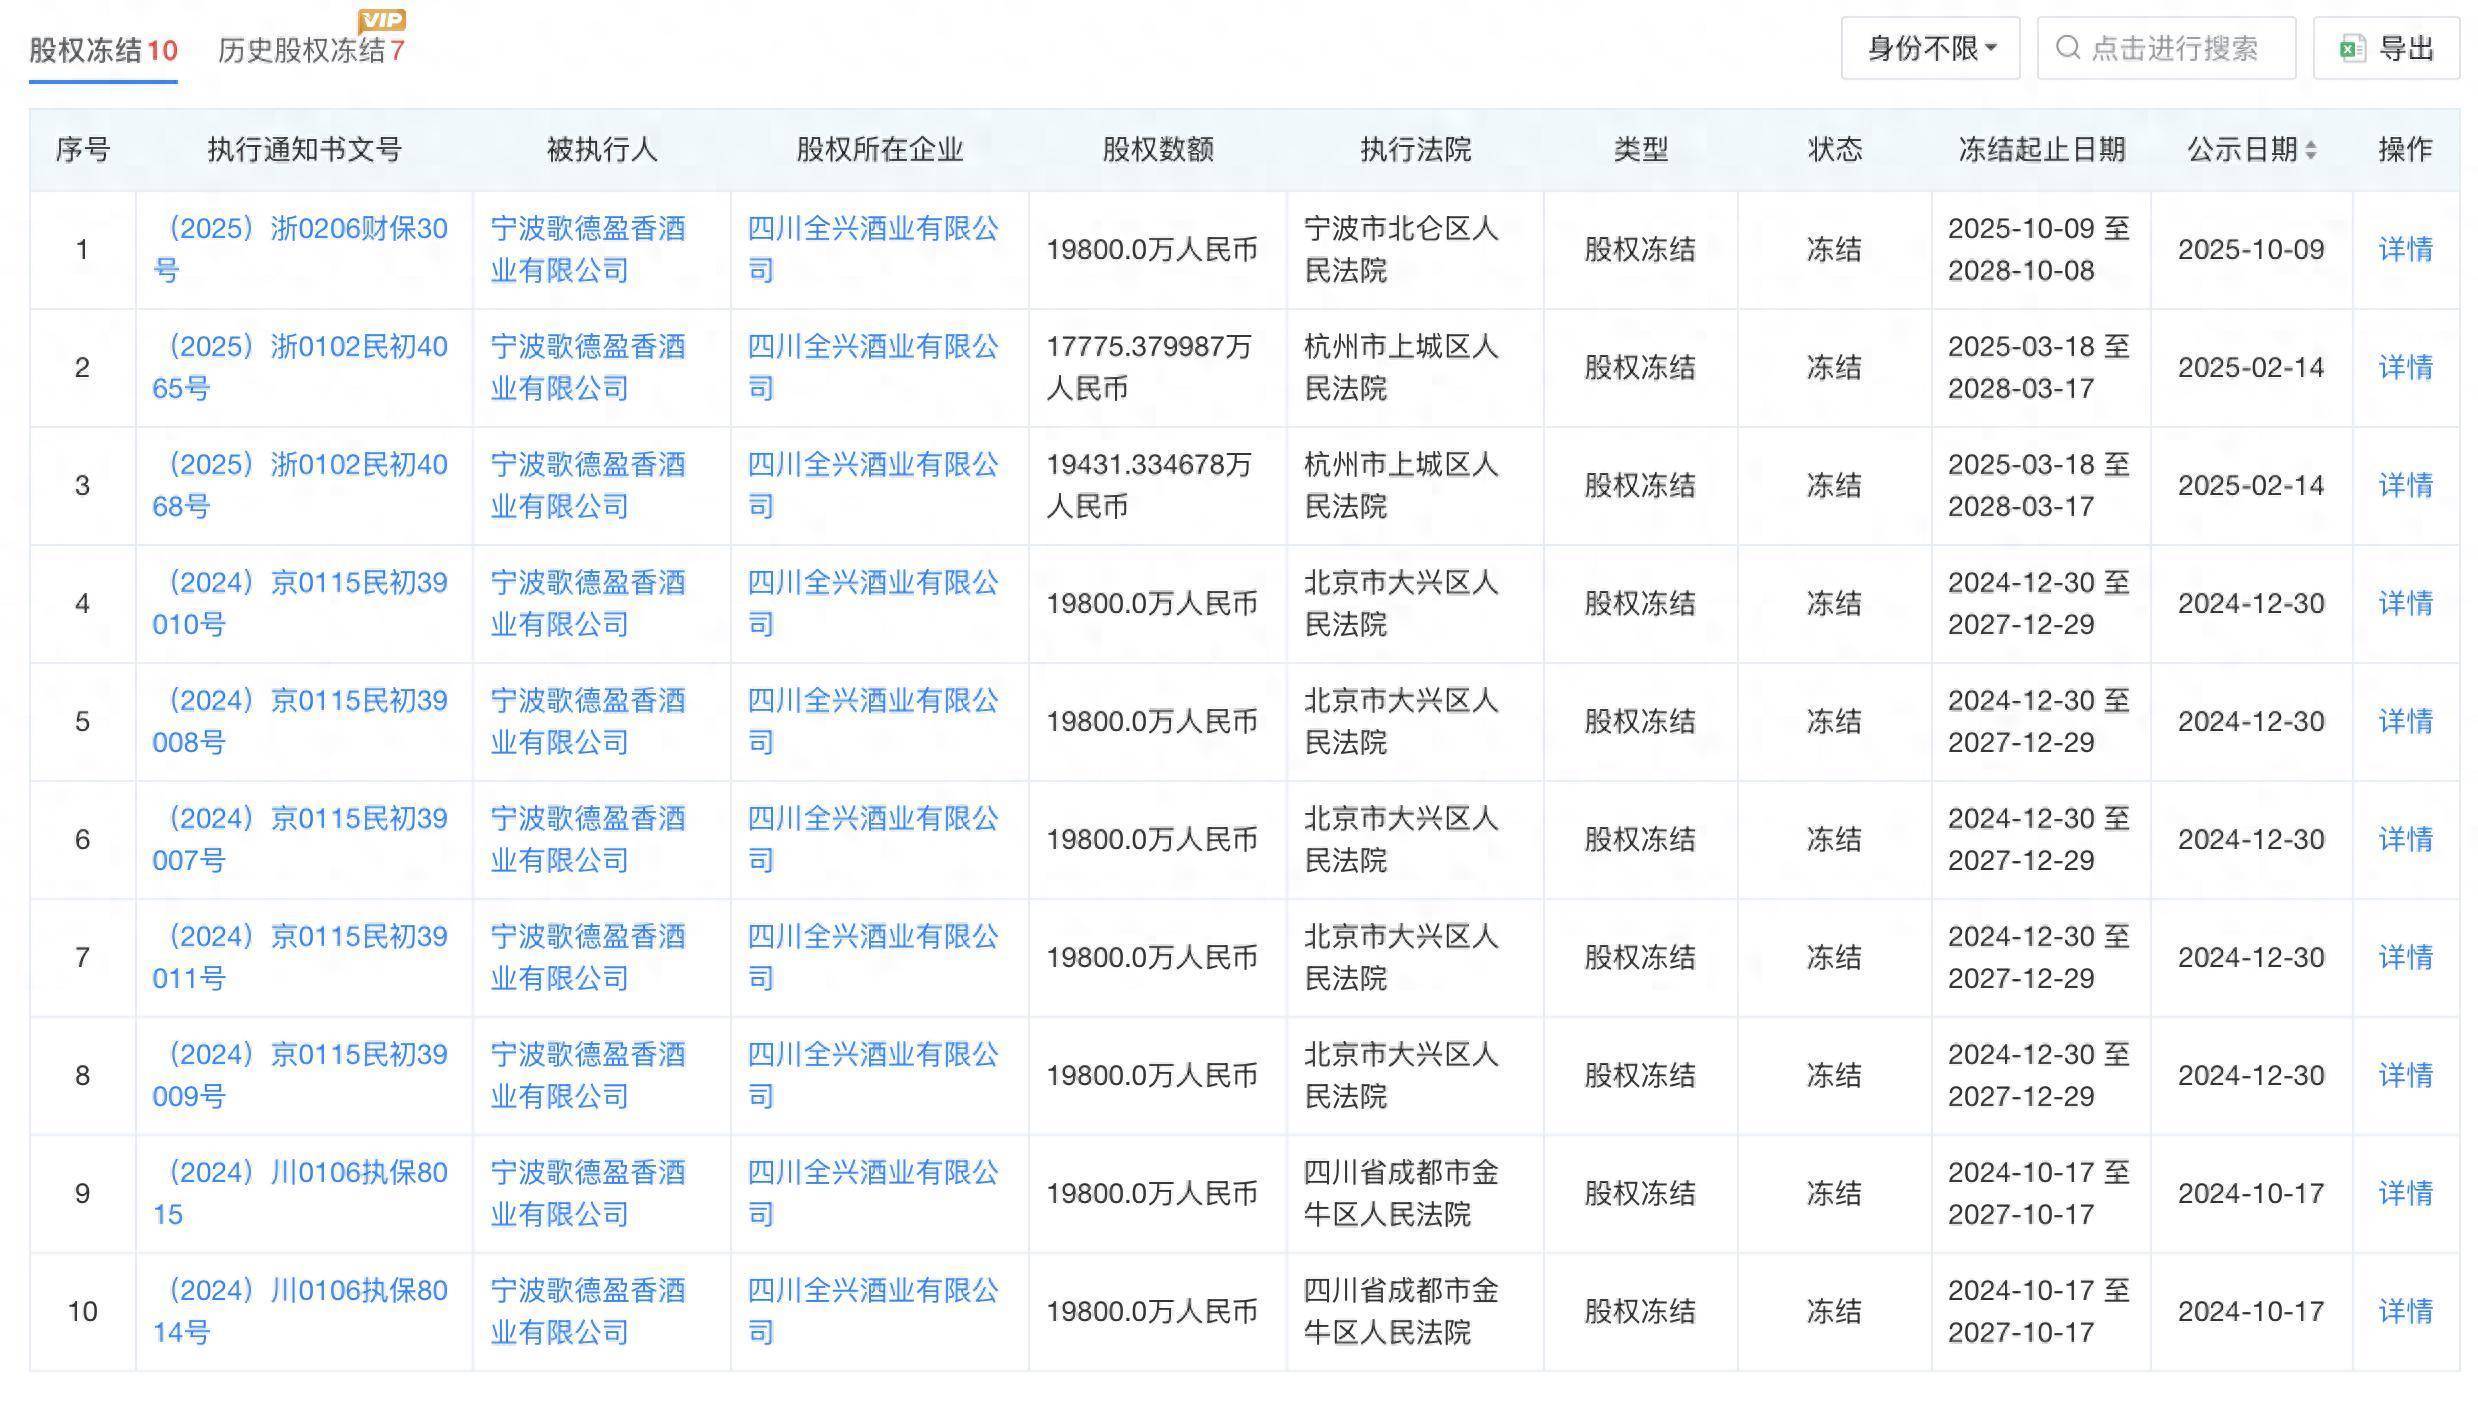
天眼查截图
宁波歌德盈香2022年入股四川全兴酒业有限公司,持股33%,成为该公司第二大股东。彼时这一动作被认为是寻求产业链向上升级。然而,2年后,其在全兴酒业的所有持股便被多地法院冻结。具体来看,这10笔冻结的公示时间在2024年至2025年,涉及成都、北京、杭州、宁波四地。
持牌可查配资平台炜衡北京总所合伙人、律师王培告诉新京报记者,四地不同法院的多起案件先后对上述33%股权提出冻结申请,形成“1笔首封+多笔轮候”的登记状态,而非该股权被反复实际查封10次。10笔累计冻结股权数额合计约19.56亿元,不能理解为“实际被冻结的股权价值为19.56亿元”,亦不能理解为“债权总额为19.56亿元”。其真正指向在于,针对该份股权的债权主张金额较大,债权人数量较多,债务争议较为密集。
王培认为,当公司持有的同一股权被多地法院先后轮候冻结,且累计登记金额巨大,通常表明相关主体正面临多起债务纠纷,现金流趋紧,偿债能力存在不确定性,是财务与信用状况恶化的重要信号。
此外,对全兴酒业而言,尽管二股东宁波歌德盈香所持股份被冻结,原则上不影响全兴酒业正常经营,但若宁波歌德盈所持股权最终经司法程序被处置(如拍卖、以物抵债),可能引发全兴酒业股权结构变动或股东变更,并可能对其融资、对外合作及商誉产生传导性影响。
另据天眼查显示,宁波歌德盈香存在4条被执行人信息,立案时间在2026年5月至9月,被执行总金额约2.83亿元。歌德盈香被执行总金额合计约2.56亿元,终本案件执行标的总金额1亿元,未履行总金额9407.57万元,未履行比例93.8%。
王培指出,“终本”意味着法院已查不到可供执行的财产,意味着清偿受阻。不过,终本仅是程序性的中止,而非债权债务关系的消灭。从上述信息综合研判显示,相关主体呈现“高负债、多债权人、部分债务已无财产可供执行”的状态,指向较为明显的流动性压力与偿债能力弱化。
从“聚光灯”到“下坡路”
梳理歌德盈香的发家史,较为亮眼的是16年前的那场拍卖会。2010年,其关联方歌德拍卖在国内首开茅台酒专场拍卖,一瓶1959年茅台拍出103万元,引发社会关注的同时,也让歌德盈香创始人刘晓伟敏锐地捕捉到陈年白酒市场的巨大潜力。
2012年,歌德盈香正式成立,以老酒经销和投资为核心,迅速成长为行业头部。据彼时公开报道数据,歌德盈香2013年实现营收9419.89万元、净利润2126.65万元;2014年实现营收1.62亿元、净利润5572.71万元。歌德盈香彼时也备受资本青睐,包括鼎晖两度下注。
与此同时,歌德盈香开始开店和“买买买”。一方面,歌德盈香加速拓展旗下歌德老酒行门店;另一方面,2015年,歌德盈香全资战略收购国内知名葡萄酒电商平台也买酒;2018年又全资收购上海酒类连锁企业酒老板,至此,也买酒全国线下连锁酒行超过600家门店,并制定了3年10000家门店的目标。
转折发生在2024年,有离职员工直接现身专营店直播间讨薪,将歌德盈香推向风口。随后该公司被曝多地歌德老酒行闭店。
元股证券:ygzq.hk歌德老酒行官方微信公众号数据显示,自2013年开始,先后在香港、澳门、北京、上海、深圳、西安、杭州等城市开设几十家歌德老酒行,选址均位于高档酒店与会所。
10月22日,新京报记者以消费者身份咨询歌德老酒行工作人员,被告知目前北京仅有一家位于金宝街的歌德老酒行正常营业,香格里拉店、万丽店两家门店已闭店。歌德盈香曾是规模较大的进口葡萄酒销售商,不过门店人员称,其售卖的产品主要为白酒,“不卖葡萄酒了”。
记者在大众点评搜索歌德老酒行门店显示,除北京外,深圳、无锡、杭州各有1家门店,上海3家门店歇业。谈及门店减少,有从业人员称,“现在业务相对没有以前多了,线下的生意一般。老店有稳定客群的能活下来。”
2015年,刘晓伟曾表示,“歌德盈香将打造‘中国邮政’式的终端覆盖面,在3年内建设3000家终端店实现百亿销量,撬动万亿市场”。如今看来,这一目标未能实现。
老酒不香了?
2026年,中国酒业协会联合发布的《2026年京东超市陈年白酒消费趋势报告》显示,中国老酒(陈年白酒)市场未来5年有望攀升至1500亿元。
背靠千亿量级老酒赛道,为何老酒运营商歌德盈香却走上了下坡路?这要从老酒赛道之变说起。
价格退潮。有酒商直言,茅台新酒市场价格从峰值3000元价格带回落后,直接压住了老酒的价格天花板。而此前在高位囤入的经营者,库存普遍出现五成左右浮亏。
以1991年53度500毫升飞天茅台为例,《2026年京东超市陈年白酒消费趋势报告》显示,该产品价格从2015年的5000元连年直线飙升,至2021年涨至38999元峰值,随后自2022年开始回落,至2025年跌至17000元,接近2017年价格。
飞天茅台并非孤例。1991年52度500毫升鼓型瓶五粮液价格,从2016年的5000元连续上涨至2022年的8900元,随后连续回落至2025年的6100元,与2018年基本持平。
在价格上行周期,囤酒就是囤资产,然而在价格下行周期,库存也会成为贬值资产和占压资金的包袱,这也让拥有大体量中高端名酒老酒的歌德盈香陷入困局。
结构性变化也是老酒赛道发展过程中不可忽视的因素。过去,因为出厂价与终端市场价之间存在巨大价差,且老酒缺乏公开定价,中间商才有存在的价值。近年来,酒企正在把老酒的定价权从民间和酒商手中“收回”。如“i茅台”对2019年至2024年的飞天茅台进行定价销售,五粮液用陈年酒图鉴与电商平台官方店做保真直营。
此外,渠道端方面,多个商超连锁品牌门店对次新酒(业内对未开封、包装完整瓶储3年至10年的白酒产品的通俗称呼)明码标价,让老酒市场信息差逐步减少。
赛道之变,只是歌德盈香陷入困境的外部推力。酒类分析师蔡学飞认为,本质是老酒千亿预期与运营商现金流之间的矛盾。歌德盈香以拍卖/库存起家,又接连收购也买酒、酒老板,入股全兴,把重库存、重门店、重并购、重金融担保拼成全产业链。这样做的前提,是名酒继续涨价、老酒随时变现,但2024年后,飞天及高年份老酒溢价回撤、新酒价格倒挂,整个行业渠道存货周转拉长、价格倒挂成为常态,其库存估值和质押融资同时承压。而老酒流通本身还存在鉴定不统一、拍卖水分、流动性低等短板,高位囤货越久,越难套现,再叠加所持全兴酒业股份等司法风险,也买酒、酒老板等线下渠道又因租金人工刚性、整合不及预期持续收缩,于是歌德盈香已经从最大老酒商,变成高库存贬损、并购难退出、股权被冻、门店只剩残量的失败案例。“歌德盈香把周期性库存当永久性资产来加杠杆的极端运营模式,遇到了市场变革、行业调整与消费不足的三杀。”
蔡学飞分析表示,老酒市场依然有千亿规模,但逻辑从囤货炒价差换成了保真、快周转与官方定价新模式,把老酒当慢消精品而非金融资产,能活下来的是做鉴定托管、估价变现、内容获客与对接官方溯源的新型服务商。
新京报记者 秦胜南
编辑 李严
校对 穆祥桐低位股
配资公司网提示:本文来自互联网,不代表本网站观点。